看板 Stock
作者
標題 [請益] 4%提領法 何時提領?
時間 Sat Oct 17 10:40:03 2026
作者
標題 [請益] 4%提領法 何時提領?
時間 Sat Oct 17 10:40:03 2026
我知道市值型ETF的含息報酬率是高於配息型ETF
但是哪時候要提領
目前有一筆房屋增貸放在跟太太共同帳戶
裡面都是市值型ETF
三年後寬限期結束每個月就要開始提領裡面的錢
七月底跟上週的大跌 都很難去找賣點
4%提領法賣點是哪時候?
或是每個月需要用錢
乾脆這個共同帳戶就買高配息的ETF
讓他月月配就好了
----
Sent from BePTT
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 116.241.241.26 (臺灣)
※ 作者: xu3 2026-10-17 10:40:03
※ 文章代碼(AID): #1gqk05h3 (Stock)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792204805.A.AC3.html
→ : 這個看人吧,有人年初領出來一整年的,有人每個月領你要用月月配,那你就每個月固定自己領出來就好了1F 10/17 10:41
推 : 年初領啊 每個月也太麻煩了吧3F 10/17 10:42
所以每年一月賣市值的4%然後放活存供一年提領嗎?
※ 編輯: xu3 (116.241.241.26 臺灣), 10/17/2026 10:44:29
→ : 前一波快五萬 你怎不賣 那麼多賣點 非要跌才覺得沒賣點4F 10/17 10:44
推 : 跟定期定額一樣吧,不看市價,每月固定時間賣所需的錢6F 10/17 10:44
推 : 每個月挑有漲的一天賣就好了8F 10/17 10:46
→ : 這前提是提領前期沒遇上重大熊市9F 10/17 10:46
推 : 不知道怎麼賣的 一律建議你還是月月配吧10F 10/17 10:47
→ : 或買高股息,花剩的再填回去市值,或訂GPT叫他列方案。11F 10/17 10:47
→ : 高配息會犧牲長期收益13F 10/17 10:47
推 : 最後2行就是「我很難自我處理這問題,付點管理費讓ETF發行商決定我的財政好了」號14F 10/17 10:49
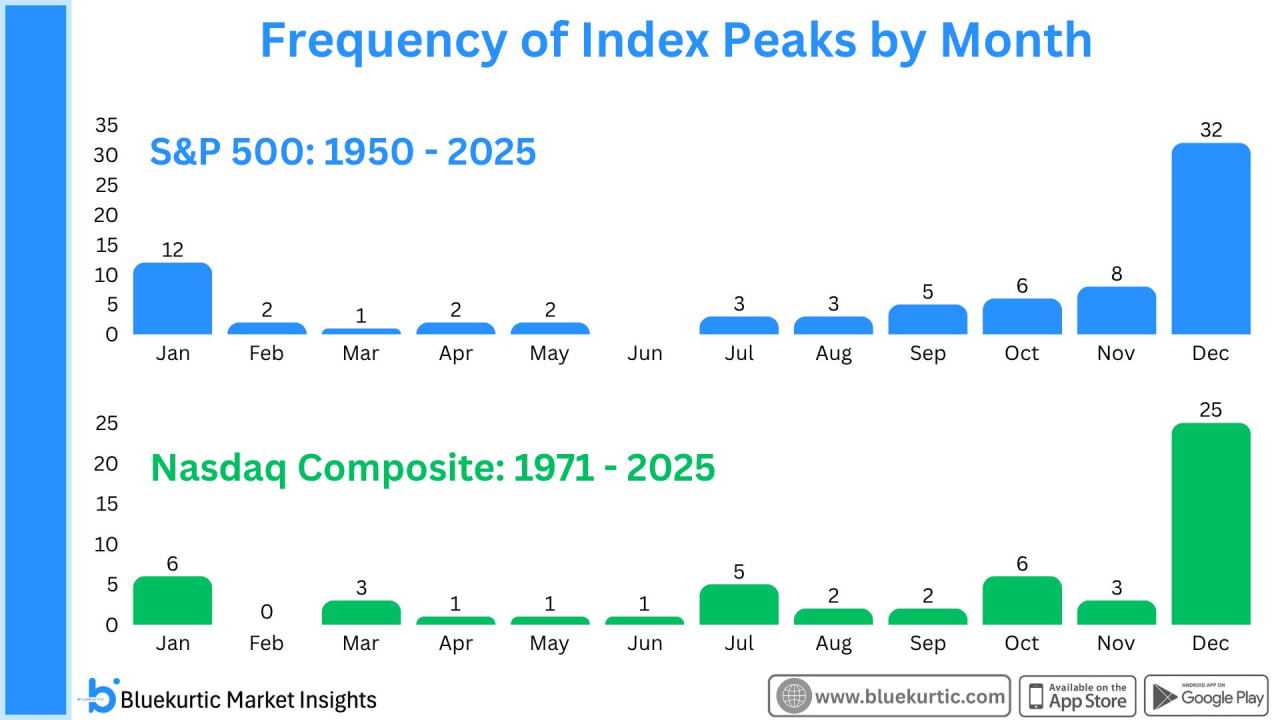
→ : AI說每年12月跟7月是最適合提領的時候16F 10/17 10:49
推 : 一天跌4%怎麼提領17F 10/17 10:53
推 : 通常1-2月台股因為沒有財報干擾 會有行情 這時候賣剛好
一年一次賣夠 錢就丟定存半年活存半年 這樣18F 10/17 10:54
一年一次賣夠 錢就丟定存半年活存半年 這樣18F 10/17 10:54
推 : 要用錢結果市值腰斬很多人搞不懂這點去買事後才在求救21F 10/17 10:56
→ : 現在定存網路按一按就轉好了 沒啥麻煩23F 10/17 10:56
→ : 1. 4%是很粗略的數字 2.這是退休時用的,你才買多久複利效果根本還沒出來就想花掉24F 10/17 10:57
推 : 提領就是沒有在挑賣點的 用錢時間到就一定要提啊
配息一樣是提領 也不會給你挑什麼時間 你就跟配息的時間點一樣提領就好了26F 10/17 10:58
配息一樣是提領 也不會給你挑什麼時間 你就跟配息的時間點一樣提領就好了26F 10/17 10:58
推 : 0050只買不賣 那錢不就丟水溝一輩子用不到29F 10/17 11:00
推 : 提領是不挑時間點 但動態提領法會根據市況稍微調整提領的錢 建議你去了解各種提領法的不同之處就懂了所以每年提領一次生活費放到高利活存之類的就行了這樣你不用自己去猜股市高低 其實跟配息是一樣的30F 10/17 11:04
推 : 再轉貸就好了無限轉貸大法 哪需要提領34F 10/17 11:06
→ : 3年後80%股價比現在高35F 10/17 11:07
推 : 你這問題跟問漲跌沒兩樣。問ai吧36F 10/17 11:08
推 : 書裡面是不擇時 不過數據顯示年底提領比年初提領有顯著好處 我個人是覺得這說法有點tricky 這樣跟延後退休一年差不多意思 然後月月領則介於兩者之間 符合一般想像37F 10/17 11:09
→ : 擇時進場沒意義的話 擇時提領幹嘛?41F 10/17 11:12
→ : 作者還有提到一個常見誤區 4%不是每年現值的4%(因為這樣永遠領不完) 而是退休開始就算一個提領安全上限 (say 5.3% 100萬) 往後每年按通膨增加 目標是在設定的年限後die with zero 不過好消息是其實歷史數據來看 這安全上限比4%多上不少42F 10/17 11:14
推 : 年初領就好了,不然就配合動態提領,錢不要堅持用完47F 10/17 11:26
推 : 不是每年都賣4%總資產,初始資產4%隨通膨調整
每年現值4%不一定更安全,牛市漲幅要留到熊市過冬48F 10/17 11:27
每年現值4%不一定更安全,牛市漲幅要留到熊市過冬48F 10/17 11:27
推 : 美國超短債 給你參考50F 10/17 11:37
→ : 就是現在 再不領就龜零膏了51F 10/17 11:42
推 : 漲時捨不得賣吼52F 10/17 11:49
→ : 三年後才要,現在大跌,有什麼好在意的?53F 10/17 11:50
推 : 我是等股板叫媽媽時候領。例如下周一54F 10/17 11:59
→ : 現金流嘎不過,用增貸來買市值型ETF,近期要用錢根本發揮不了它長期複利的效果55F 10/17 12:05
→ : 就每年的高點提領一年份啊57F 10/17 12:07
推 : 遇到熊市就提領少一點就好,領個2趴拮据一點就好
可以滾動調整的58F 10/17 12:11
可以滾動調整的58F 10/17 12:11
推 : 要用多少錢就前2天賣多少,反正可以賣零股60F 10/17 12:19
噓 : 打書喔?61F 10/17 12:24
噓 : 貸款/槓桿不是這樣算的 最好一部分放台幣高利活存來準備還款 熊市可是有可能三四年 外加如果你前陣子換美金現在就虧了62F 10/17 12:24
推 : 4%通常就是65左右提領 如果你要30~40歲就提領的話就要抓2~3% 我目前自己是抓1%65F 10/17 12:34
→ : FIRE計算機67F 10/17 12:34
→ : 畢竟不到65就開始拿4% 很大機會你老了睡街頭68F 10/17 12:35
這個帳戶是我跟老婆共同帳戶我們都還有自己的帳戶
我自己的就是全市值型搭配短期債
因為離退休還有30年所以覺得這個搭配沒問題
只是這個共同帳戶 可能幾年後寬息期結束
就要小額提領 來貼房貸
→ : 不要糾結4%,你要穩定就是拆成股票+短債部位。
短債放3到4年,也就是2~4%*3~4年。
股票如果有高波動部位例如正2,建議搭VT做平衡。
挑個你爽的時間平衡即可
那3到4年的短債部位,遇到動盪,也夠撐到稍微修復了70F 10/17 12:37
短債放3到4年,也就是2~4%*3~4年。
股票如果有高波動部位例如正2,建議搭VT做平衡。
挑個你爽的時間平衡即可
那3到4年的短債部位,遇到動盪,也夠撐到稍微修復了70F 10/17 12:37
推 : 預留3年支出現金桶(現金+國庫券)每年年初補滿 不要去管賣點75F 10/17 12:43
→ : 也可以用萬分之一法則,總淨資產/萬*365_當提領基準10000/365_資產死人心跳狀態也可以吃27年77F 10/17 12:44
※ 編輯: xu3 (42.76.233.200 臺灣), 10/17/2026 12:48:54
→ : 要用時再提領79F 10/17 12:50
推 : 專家說定期定額,只存不賣20年,你就可以退休
這句話就是反人類,念個大學也才4年,誰能20年只存錢不花錢,真能做到那還需要錢嗎80F 10/17 12:50
這句話就是反人類,念個大學也才4年,誰能20年只存錢不花錢,真能做到那還需要錢嗎80F 10/17 12:50
推 : 又不是全存,是多餘的錢存進去
還要留一年的現金流可以隨時取用的
指數化投資是讓你不用花太多時間在投資上83F 10/17 12:57
還要留一年的現金流可以隨時取用的
指數化投資是讓你不用花太多時間在投資上83F 10/17 12:57
推 : 90歲覺得自己剩一口氣的時候最適合86F 10/17 13:18
→ : 領你需要的不就好了 難道資產百億也要領4%全花掉
思考一下好嗎87F 10/17 13:23
蛤?思考一下好嗎87F 10/17 13:23
整篇文的重點是動態提領會比固定配息好嗎?
重點不在提領幾%
※ 編輯: xu3 (42.76.233.200 臺灣), 10/17/2026 13:38:14
→ : 能預測趨勢你也不會問這問題
每次提領都打臉自己上次規則
下次就會照人家整理好的方式走89F 10/17 13:47
每次提領都打臉自己上次規則
下次就會照人家整理好的方式走89F 10/17 13:47
→ : "重點不在領幾%"?4%法則本來就是基於一定數量的特定資料推算的所謂"應該安全的提領律" 你不管領幾%那你幹嘛要問4%法則的提領點?92F 10/17 13:48
→ : 每個人需求不同,沒有統一答案95F 10/17 13:51
推 : 共同賬戶直接月月配96F 10/17 13:53
推 : 月太麻煩 年又太早 那乾脆季提取?97F 10/17 14:04
--
--
(xu3.): [請益] 4%提領法 何時提領? - Stock板