作者
標題 [公告] 小水桶
時間 Sun Oct 18 21:46:04 2026
標題 [公告] 小水桶
時間 Sun Oct 18 21:46:04 2026
經AI大鳥守衛主動巡查,以下使用者熔斷數日
1.
違規人 :liaoya
違規條目:4-4 4-2-1 4-2-5
罰則 :水桶30天
違規事證:
作者
標題 Re: [新聞] 沙國機場遭飛彈擊中321人死傷!川普考慮
時間 Sun Oct 11 21:51:36 2026
標題 Re: [新聞] 沙國機場遭飛彈擊中321人死傷!川普考慮
時間 Sun Oct 11 21:51:36 2026
葉門叛軍幹這種事,在那罵其他國家是腦殘嗎?最好你就在那飛機上啦!
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 218.164.163.74 (臺灣)
※ 文章代碼(AID): #1govHgkm (Stock)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1791726698.A.BB0.html
2.
違規人 :biolive40
違規條目:4-2-1 4-1
罰則 :水桶七天
違規事證:
作者
標題 [心得] 韭菜是因為資訊落後才成為韭菜
時間 Fri Oct 16 01:27:37 2026
標題 [心得] 韭菜是因為資訊落後才成為韭菜
時間 Fri Oct 16 01:27:37 2026
做期貨多年
二十年前操作就嚐過當韭菜的苦
就是資訊落後
所以必須要深入挖掘產業消息
前輩甚至還會在工廠門口蹲點數貨車
推估業績
這幾年台股大好
少年股神自以為網路都是資訊
殊不知都是篩選過的餵養訊息
反省反省
自己要努力掌握第一手raw data
然後自己分析
自己解讀
獨立思考才能帶來豐美果實!
以下是用AI查詢2006公開年報
:
2006年台積電的最高領導人與核心管理經理人如下:
董事長:張忠謀(2005年卸下總執行長後轉任專任董事長)
總經理暨總執行長(CEO):蔡力行(於2005年7月接任)
副董事長:曾繁城
當時主要的經營與管理團隊成員
魏哲家:時任台積電主流技術組織負責人(後升任共同營運長、總裁暨董事長)
劉德音:時任台積電先進技術組織負責人(後升任共同營運長、董事長)
蔣尚義:時任研發主管(2006年曾一度退休)
-----
Sent from JPTT on my Xiaomi 24090RA29G.
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 106.107.200.221 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792085259.A.E85.html
3.
違規人 :yuechen
違規條目:4-2-1 4-1
罰則 :水桶30天
違規事證:
作者
標題 [心得] 還有人覺得台積電不會受特斯拉威脅嗎?
時間 Fri Oct 16 11:18:22 2026
標題 [心得] 還有人覺得台積電不會受特斯拉威脅嗎?
時間 Fri Oct 16 11:18:22 2026
記得當初馬斯克說要自己蓋超大晶片工廠Terafab
技術面看起來困難重重
被一堆人嘲笑說根本不可能
結果今天Roadster發表後震撼全球
特斯拉太恐怖的科技實力…遠超世界其他國家與公司
真的還有人覺得台積電半導體技術不會受到特斯拉威脅嗎?
馬斯克證明了 他是造夢者
但也是唯一能完成夢想的那個人
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 42.73.208.111 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792120704.A.04B.html
4.
違規人 :Friend5566
違規條目:4-2-1 4-1
罰則 :警告
違規事證:
作者
標題 [心得] 貝瑞早就提醒過崩盤 還有人不信嗎
時間 Fri Oct 16 18:34:32 2026
標題 [心得] 貝瑞早就提醒過崩盤 還有人不信嗎
時間 Fri Oct 16 18:34:32 2026
這場大崩盤蓄能已久
貝瑞早就提醒過會崩盤 結果股版多蛙把他當笑話在看
如今大崩盤開始了指數血洗 準備下探3952
還有人笑的出來嗎
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 101.12.145.7 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792146875.A.5F9.html
5.
違規人 :BLACKTEA0525
違規條目:4-2-1 4-1
罰則 :警告
違規事證:
作者
標題 [心得] 蠻多人昨天都清空股票
時間 Fri Oct 16 19:19:50 2026
標題 [心得] 蠻多人昨天都清空股票
時間 Fri Oct 16 19:19:50 2026
看到股市同學會
好幾個人除了基本存股單
都把手上持股都淨空了
邏輯就是外資7月份史上最大賣超後
股市持續下探
那麼這一波會怎麼走呢?
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 114.42.154.79 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792149592.A.E17.html
6.
違規人 :memory168
違規條目:4-2-1 4-2-5
罰則 :水桶七天
違規事證:
作者
標題 [請益] 川普選後行為之預測?
時間 Sat Oct 17 16:35:14 2026
標題 [請益] 川普選後行為之預測?
時間 Sat Oct 17 16:35:14 2026
川普選後會出現哪些行為?
他是會收斂?
還是會更瘋狂?
想聽聽大家分析
目前一般評論都認為他將淪為「跛腳鴨」總統,執政主導權將遭到極大限縮
但又有評論說他將更加濫用行政命令?
但這些又具備合法效力嗎?
美伊、烏俄會有轉圜?
情勢是越來越詭譎呀
另外,他家族、公司會遭到調查嗎?
他還能夠人為操縱、大玩金融遊戲嗎?
一起來分析一下
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 61.222.105.219 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792226116.A.AD5.html
7.
違規人 :hljjun
違規條目:4-2-1
罰則 :警告
違規事證:
作者
標題 [請益] 有人在國慶連假前就出清手中持股的嗎?
時間 Sat Oct 17 19:12:11 2026
標題 [請益] 有人在國慶連假前就出清手中持股的嗎?
時間 Sat Oct 17 19:12:11 2026
如題
我先說是我啦
當時看到俄羅斯疑似鼠疫就決定掀奶罩了
加上擔心國慶變盤
以及國慶前政府拉抬股市讓總統演說比較有面子
等國慶後就不用刻意拉了
基於以上幾點
於是出清持股
不知道有人也是國慶連假前就偷跑了嗎?
想知道你們在國慶前出清的理由又是什麼?
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 49.216.177.137 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792235533.A.8E7.html
8.
違規人 :Piplup17
違規條目:4-1
罰則 :刪文
違規事證:
作者
標題 [心得] 如夢令(原作:李清照)
時間 Sat Oct 17 18:48:15 2026
標題 [心得] 如夢令(原作:李清照)
時間 Sat Oct 17 18:48:15 2026
昨夜股崩匯落,濃睡不消殘酒。試問諸官員,卻道基本面依舊。知否,知否?應是綠盤人
瘦
。
----
Sent from BePTT on my Google Pixel 10
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 119.15.210.69 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792234097.A.E50.html
9.
違規人 :k70220
違規條目:4-2-1 4-1
罰則 :刪文
違規事證:
作者
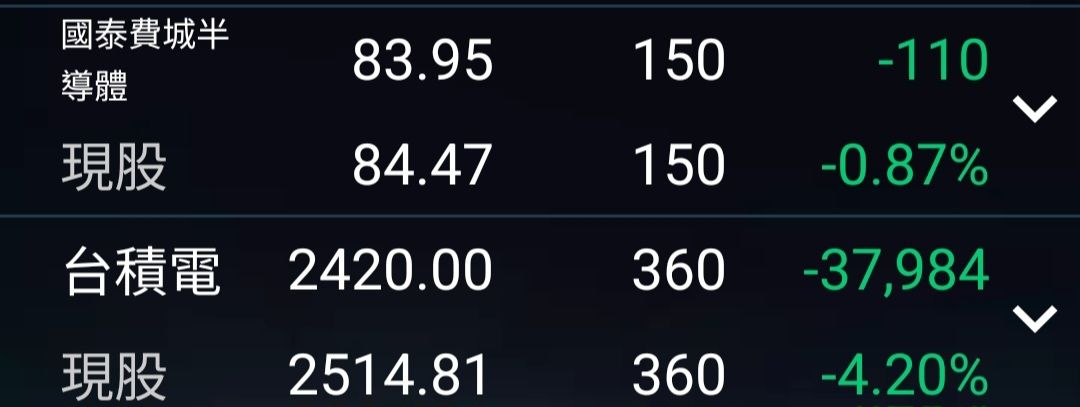
標題 [心得] 買了台積套兩年打算
時間 Sat Oct 17 23:20:59 2026
標題 [心得] 買了台積套兩年打算
時間 Sat Oct 17 23:20:59 2026
最近不小心買了台積電,成本2515上下,短短幾天賠了4萬,看了股版跟節目,現在好像
轉空頭了,好像股x也不看好,很多分析師都滿手現金,只能說分析師都很強,可以在跌
之前賣很多,我看節目都有說,只能說我追高我自己是韭菜,準備套2年打算,蓋牌2330
,附上對帳單。
https://i.mopix.cc/fnG8k2.jpg
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 223.138.66.231 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792250462.A.0FB.html
10.
違規人 :tony5110
違規條目:4-2-1
罰則 :刪文
違規事證:
作者
標題 [請益] 這波下殺有比7月恐怖嗎?
時間 Sat Oct 17 19:05:22 2026
標題 [請益] 這波下殺有比7月恐怖嗎?
時間 Sat Oct 17 19:05:22 2026
如題,本週美股科技股幾乎無反彈下跌、宏觀經濟利空連出。
甚至一堆AI飆股已經準備回4月起漲點,韓股幾乎躺平。
大家覺得這波還能回去嗎?
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 223.143.246.54 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792235124.A.8EB.html
11.
違規人 :utada0952
違規條目:4-7
罰則 :警告
違規事證:無
12.
違規人 :MAXQb
違規文章:#1grCLvJf (Stock)
[心得] 不擇時單筆全投資,其實是件很看運氣的事? - Stock板 - Disp BBS
![[圖]]() MAXQb 在開始投資前有做過一些功課和介紹 記得好像是在說,經過研究...投資市值型ETF要立刻不要猶豫,單筆投資勝率最高! 約有2/3機會能贏,1/3的機會才會買到起跌點 馬上投資是為了避免錯過像跳空上漲、

罰則 :刪文
違規事證:
作者
標題 [心得] 不擇時單筆全投資,其實是件很看運氣的事?
時間 Sun Oct 18 21:11:19 2026
標題 [心得] 不擇時單筆全投資,其實是件很看運氣的事?
時間 Sun Oct 18 21:11:19 2026
在開始投資前有做過一些功課和介紹
記得好像是在說,經過研究...投資市值型ETF要立刻不要猶豫,單筆投資勝率最高!
約有2/3機會能贏,1/3的機會才會買到起跌點
馬上投資是為了避免錯過像跳空上漲、4月連續起漲不回頭
2/3機會能贏:
運氣好的人能遇到4/7連續起漲、7/31的跳空漲停板,那直接投入非常舒適
運氣普通的人就是遇到8月盤整盤盤盤上漲....
1/3的機會:
運氣差的人像7/1、10/8的起跌點,那直接投入就很不舒服
而一旦不擇時單筆全投資下去就沒有任何反悔餘地,任何動作都是會虧
想起之前是7/1直接投資
投資完後也學著看一下技術分析,怎麼看都覺得至少還會再漲個1~2天吧!?
結果晚上好像有個AI相關新聞出來後就電梯一路向下
然後完全錯過投資7/28~7/30的黃金投資機會
(在加上在錯誤的時間點投資那主動創新...帳面虧到無語,頭好痛...)
如今10/8投資
又要體驗電梯向下,看這次的盤勢debuff幾乎快拿滿了,黃金投資機會再次說掰掰...
唯一值得慶幸的是,這種運氣還好沒去投資任何個股...嗎?
雖然這些也是回頭看才能知道,但其實單筆投資是件很看運氣的事吧
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 36.230.105.99 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792329081.A.4E9.html
13.
違規人 :tai168
違規條目:4-2-1 4-1
罰則 :刪文
違規事證:
作者
標題 [心得] 2603長榮穩定高獲利,能重塑市場估值嗎?
時間 Tue Oct 13 22:01:24 2026
標題 [心得] 2603長榮穩定高獲利,能重塑市場估值嗎?
時間 Tue Oct 13 22:01:24 2026
市場傳統模型將貨櫃航運視為標準景氣循環股,認為紅海繞道、地緣政治與塞港帶來的運
價暴增只是「短期一次性紅利」,擔心紅海一旦復航,全球新船交船潮將導致運能嚴重過
剩。
長榮即便連年穩定高獲利,2024年 EPS 63元,2025年 EPS 32元,2026 年預估 40元以
上 ,市場給予的 P/E 卻常態落在極端低位置。
長榮在10月8日法說會上釋出強烈多頭訊號,加上 9 月營收衝上 497 億元與 Q3 合併營
收達 1,468 億元(年增51%),帶動國慶連假後連兩日爆量大漲。
總經理吳光輝在法說會發言與盤面籌碼的劇烈變化,是否有機會打破上述的悲觀敘事
?
「有效運力」被塞港與繞道吃掉,打破運能過剩迷思,11 月前的訂艙極度樂觀,12 月銜
接農曆年前拉貨潮,Q4 至明年春節前的供需結構比市場想像的要緊繃得多。
由於今年 Q4 至明年春節前運價依然居高不下,航商在明年 5 月進行的 2027 年美國線
長約談判(COA)中將握有極佳的議價籌碼,這能直接鎖定長榮 2027 年遠洋線的獲利底
線。
短期內,市場估值正試圖從「超跌(P/E < 6 倍)」向「合理評價(P/E 7~10 倍)」回升
。今年 EPS 如預期衝上 40 元以上、且全球塞港與旺季動能延續至明年春節,期待長榮
的股價在經過這波籌碼換手後,能重新建立估值基準線,還給長榮應有的新風貌。
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 219.84.9.235 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1791900086.A.5BB.html
14.
違規人 :f011222
違規條目:4-0
罰則 :水桶79年
違規事證:老司機
15.
違規人 :ga800370
違規條目:4-0
罰則 :水桶79年
違規事證:老司機
16.
違規人 :aabb3221
違規條目:4-0
罰則 :水桶79年
違規事證:老司機
以上板友如對判決不服
請至股檢板(StockPicket)申訴
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 223.143.247.175 (臺灣)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1792331167.A.423.html
推 : 版主,那不算經驗分享嗎? 還有onekoni應該是回我文?不好意思...1F 10/18 21:48
→ : 你明明是發問 哪來的經驗分享、教學3F 10/18 22:06
推 : 測試測試 ~ 1234567894F 10/18 22:14
→ : 我是想說這個好像也沒有請益的地方,所以就經驗分享我沒有任何教學就是。不過我沒意見,版主不好意思。5F 10/18 22:17
→ : 你最後2句就是疑問句阿 你可以用請益發7F 10/18 22:24
--
作者 BlueBird5566 的最新發文:
- 11F 4推
![]() 日經 225 62,693.16 ▼214.68 (-0.34%) 南韓綜合指數 5,550.30 ▲ 16.53 (+0.30%) 道瓊指數 52,215.16 ▼652.82 (-1.23%) …203F 126推 22噓
![]() 呂帝群律師說 台北很落後 連電線桿都沒有 所以才三不五時跳電 現在颱風來了 燈就一閃一閃的 不弄電線桿 電力不足 還要怪台電 大家覺得有道理嗎113F 47推 8噓
- 11F 4推 1噓
- 29F 14推 4噓


點此顯示更多發文記錄