看板 Stock
作者
標題 Re: [心得] 正二動態槓桿檢查表
時間 Tue Oct 6 20:54:35 2026
作者
標題 Re: [心得] 正二動態槓桿檢查表
時間 Tue Oct 6 20:54:35 2026
這篇過度簡化槓桿,把「內部槓桿」跟「外部槓桿」混為一談,
槓桿ETF的內部槓桿,和借款買股票的外部槓桿,本質上不是同一種東西。
如果這兩件事情沒有分開,所謂「最佳槓桿率」很容易被講成一個過度簡化的答案。
先講正二。
假設你買的是每日2倍槓桿ETF,基金每天都必須重新調整曝險。
市場每天的漲跌,會直接作用在已經變動過的淨值上。
因此長期報酬不是:
大盤年化報酬 × 2。
而大致會受到下面幾個因素共同影響:
指數報酬、槓桿倍數、波動率、融資成本,以及每日再平衡造成的路徑效果。
假設1倍最好年化8%,2倍可能變成12%,3倍可能14%,到了4倍反而只剩10%,甚至更差。
因此槓桿ETF確實可能存在一個真正的「最佳槓桿倍數」。
因此槓桿ETF確實可能存在一個真正的「最佳槓桿倍數」。
超過這個點,不只風險增加,連長期複利報酬本身都可能開始下降。
這就是內部槓桿。
但外部槓桿完全不同。
假設我今天現有資金1萬元,那我貸款200萬元投資,
這樣外部槓桿是201倍!
可是這樣危險嗎?
這樣問根本外行,
因為假設他每月薪水是10萬元,每月還款要3萬元,
這樣怎麼危險,一點也不危險!
再假設我有1000萬自己的錢,再向銀行借1000萬,總共2000萬全部買0050。
我的資產曝險是200%,但0050本身仍然只是普通的1倍ETF。
今天大盤漲10%,我的股票從2000萬變2200萬。
扣掉1000萬負債,我的淨資產變1200萬。
報酬率20%。
這裡沒有每日重新調整成2倍曝險,也沒有因為ETF每日再平衡所產生的額外波動耗損。
它的數學結構比較接近:
Wt=W0+L*投資損益-借款利息
只要股票的期望報酬高於借款成本,增加借款,期望終值原則上仍然會繼續提高。
例如股票期望年報酬8%,借款成本3%。
借100萬:
預期賺8萬,付3萬利息,淨增加5萬。
借1000萬:
預期賺80萬,付30萬利息,淨增加50萬。
借1億元:
數學期望就是再放大。
從「期望終值」這個目標來看,並不會因為借到某個神奇倍率之後,突然出現「3.2倍最好
,3.3倍反而期望賺比較少」。
真正讓外部槓桿出現上限的,是:
現金流壓力、利率風險、追繳、強制平倉、負債期限、銀行抽銀根,以及極端行情下破產的
可能性。
換句話說:
內部槓桿的最佳點,可能來自產品本身的數學結構。
外部槓桿的最佳點,更多來自投資人的生存限制,也就是:「現金流」
只要現金流可以控制得好,基本上槓桿是沒有上限的,
有人可能會說:「不對,外部槓桿套凱利公式,一樣可以算出最佳槓桿。」
這句話本身沒有錯。
但是必須注意,凱利公式最大化的是:
E[log W]
也就是長期幾何財富成長率。
它不是在最大化:
E[W]
也就是最終財富的算術期望值。
這個差別非常重要。
因為log utility對接近破產的結果懲罰非常巨大。
當槓桿增加,雖然平均終值可能繼續提高,但左尾也會越來越可怕。
因此凱利會主動降低槓桿,換取更好的長期複利生存率。
所以「全凱利3.2倍」真正代表的是:
在某組報酬、波動與利率假設下,如果我的目標是最大化長期對數財富成長率,模型算出3.
2倍。
它並不代表:
3.2倍是股票投資客觀存在的最佳槓桿。
更不代表所有超過3.2倍的外部借款,其期望終值都會下降。
大家一開口就在問:
「最佳槓桿是多少?」
但其實這個問題少了前半句:
你想最佳化什麼?
最大化CAGR?
最大化80年後期望財富?
控制最大回撤?
還是確保任何情況都不用賣股票?
不同目標,答案根本不可能一樣。
我自己會把槓桿分成兩層來看。
第一層是商品本身。
像正二、正三這種每日重設槓桿ETF,確實存在波動拖累,所以倍率不能無限增加。這種工
具本身就可能存在報酬最高的甜蜜點。
第二層才是資產負債表。
例如房貸、理財型房貸、股票質押,這些是在ETF外面再加一層槓桿。
它們沒有相同的每日再平衡耗損,但會引入利息、期限、追繳與現金流風險。
因此我完全同意高槓桿非常危險。
我不同意的是:
因為槓桿ETF存在最佳槓桿,就直接推導所有槓桿都有同一個最佳倍率。
這一步跨太遠了。
當槓桿來自正二、期貨、股票質押、房貸時,它們各自增加了什麼報酬,又增加了什麼風險
?
把這些全部叫做「3倍槓桿」,底層機制卻可能完全不同。
簡單講,如果你分不清「內部槓桿」跟「外部槓桿」的差別,你會少賺非常多錢,也可能多
賠非常多錢,
而且最重要的不是「槓桿」,而是「現金流」
現金流打得過,理論上外部槓桿是沒有上限的,而絕對不是原文中所說1.6倍或2倍。
所以這張表基本上沒有意義,
因為市場上也沒有正1.6ETF,所以你只能買正二,
而凱利公式比較適合驗證商品的槓桿倍數是否適當(目前正二剛好適合台股)
而這張表又會突顯很多荒謬的情況,
假設我月薪10萬元,資產1萬元,依據這張表我竟然只能貸款6000元投資,
這樣還不荒謬嗎?
這就是為什麼一定要嚴格區分「內部槓桿」跟「外部槓桿」的原因。
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 110.28.105.59 (臺灣)
※ 作者: gomow 2026-10-06 20:54:35
※ 文章代碼(AID): #1gnE-D6A (Stock)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1791291277.A.18A.html
※ 同主題文章:
08-18 02:11
08-20 11:35
08-26 14:23
08-27 12:45
09-17 10:27
09-30 09:45
10-06 09:15
Re: [心得] 正二動態槓桿檢查表
10-06 20:54
10-15 08:29
→ : 蜈蚣粉不喜歡這篇1F 10/06 20:56
推 : 11/28調曝險 記得阿2F 10/06 20:58
→ : 費雯3F 10/06 20:58
推 : 人家就簡易算 不然要連波動耗損也算進去嗎4F 10/06 20:59
→ : 不明覺厲5F 10/06 20:59
推 : 推6F 10/06 21:01
推 : 嗯你說的對 我統一用正二當工具在思考而已
要細推算不完 自己算7F 10/06 21:02
要細推算不完 自己算7F 10/06 21:02
推 : 優質好文,你頭腦很清晰耶!9F 10/06 21:03
→ : 有問貸款的我都問是不是薪水還薪水還就不用算
所以標題才會是「正二槓桿」 不是什麼期貨槓桿之類的
啊因為我就是在探討正二(包含正三)的動態槓桿使用而已
(2/3槓桿etf每日再平衡機制是內建的)10F 10/06 21:03
所以標題才會是「正二槓桿」 不是什麼期貨槓桿之類的
啊因為我就是在探討正二(包含正三)的動態槓桿使用而已
(2/3槓桿etf每日再平衡機制是內建的)10F 10/06 21:03
推 : 研究是說報酬*1.4,波動*216F 10/06 21:11
推 : onekoni一直在講內部槓桿不是嗎?17F 10/06 21:11
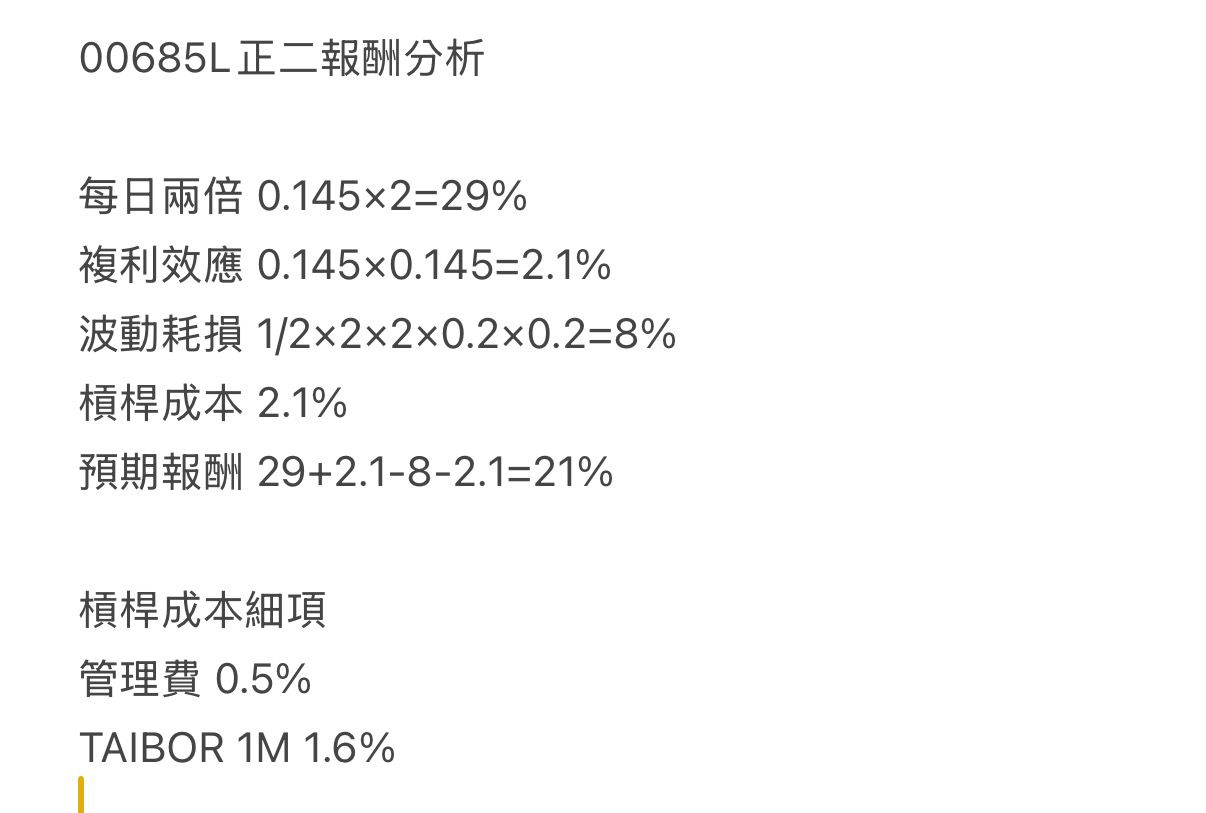
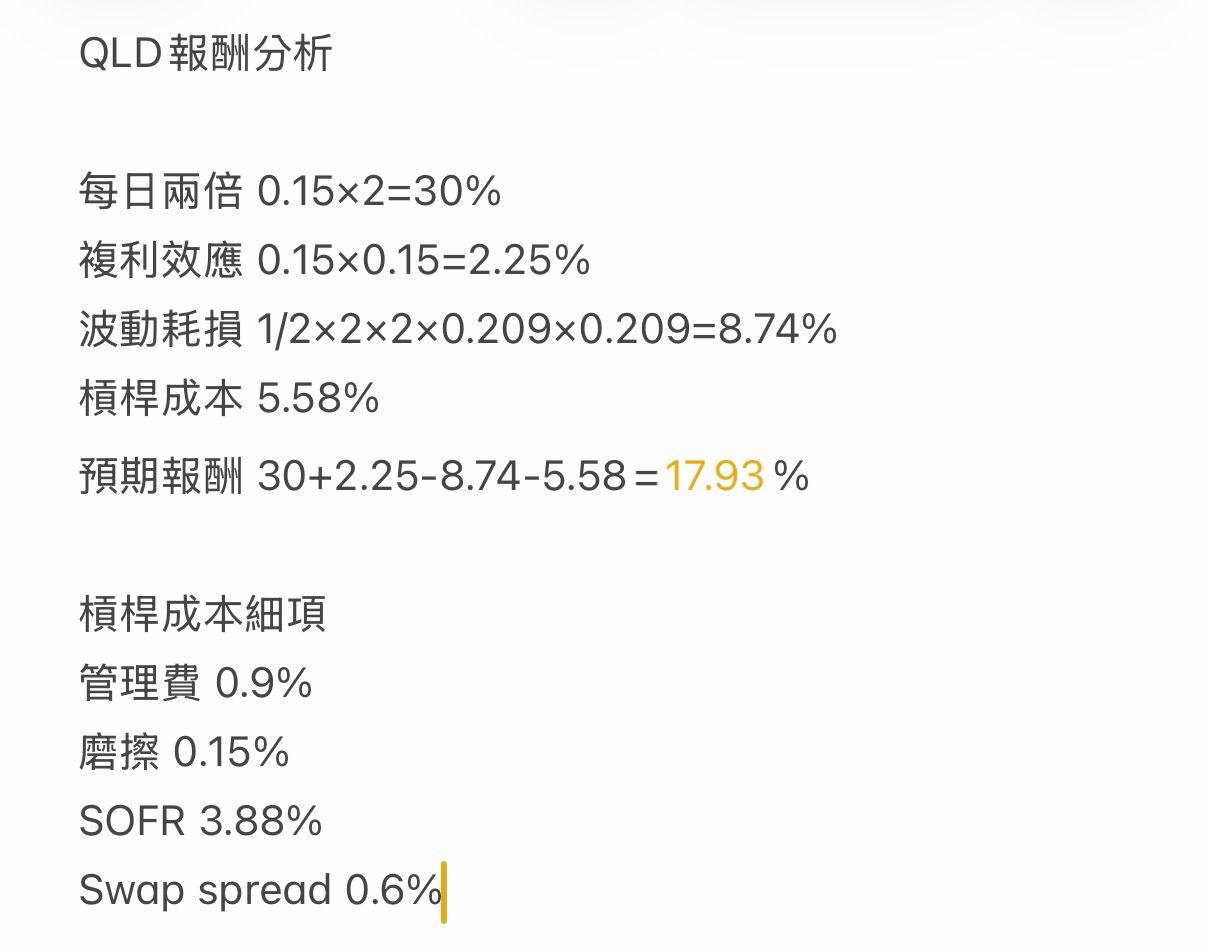
→ : 長期長這樣
目前的確是落在1.4 但這是要看條件變化
如果是探討其他槓桿 標題會是「貸款槓桿」「期貨槓桿」吧啦吧啦
我覺得我沒有太簡化 因為一開始就是探討「正二槓桿etf」20F 10/06 21:12
目前的確是落在1.4 但這是要看條件變化
如果是探討其他槓桿 標題會是「貸款槓桿」「期貨槓桿」吧啦吧啦
我覺得我沒有太簡化 因為一開始就是探討「正二槓桿etf」20F 10/06 21:12
推 : 推26F 10/06 21:15
推 : 你比蜈蚣教主厲害嗎?????27F 10/06 21:17
推 : 你什麼魚?28F 10/06 21:19
→ : 可是你講的1.4倍內部槓桿又是什麼意思呢?市場上沒有1.4倍ETF,那只能解釋用外部槓桿做到1.4倍槓桿,問題是決定外部槓桿的倍數就不是靠凱利公式,而是靠現金流,所以最終這張表沒什麼意義啊29F 10/06 21:19
推 : 謝謝33F 10/06 21:19
推 : 從高手過招中學習ing34F 10/06 21:20
推 : 啊你開半凱利看情況再平衡 就能達到類似的效果 你碰到吸收壁的情況發生時手動切入
當然沒有產品沒辦法 但可以貼近
如果剛好有產品 就 2/3倍開著
至於現金流什麼的外部槓桿隨人怎麼堆看喜好
每個人狀況百百種怎麼一概論之35F 10/06 21:22
當然沒有產品沒辦法 但可以貼近
如果剛好有產品 就 2/3倍開著
至於現金流什麼的外部槓桿隨人怎麼堆看喜好
每個人狀況百百種怎麼一概論之35F 10/06 21:22
推 : 這樣也能被我看到計算機股神41F 10/06 21:24
→ : 一開始就是 一筆初始資金 用 正二/三/現金 去尋找槓桿etf最適合的比例42F 10/06 21:25
→ : 丟給ai算o.044F 10/06 21:27
→ : 問題是沒有外部槓桿要怎麼調整你說的槓桿倍數?那這張表只能決定內部槓桿啊,可是決定了又如何?又沒有1.4倍ETF給你買45F 10/06 21:27
推 : 比方說顯示1.4是最佳 你就30現金70正二 看情形再平衡就好
顯示剛好2 就正二 顯示3就3(只有TQQQ) 啊台股沒3怎麼辦 用正二質押模擬啊 不然怎麼辦
有沒有差 當然有差 但差很多嗎 沒差到不可行 你自己不是券商就只能用現有的工具啊48F 10/06 21:28
顯示剛好2 就正二 顯示3就3(只有TQQQ) 啊台股沒3怎麼辦 用正二質押模擬啊 不然怎麼辦
有沒有差 當然有差 但差很多嗎 沒差到不可行 你自己不是券商就只能用現有的工具啊48F 10/06 21:28
→ : 現金就是外部槓桿,沒有什麼現金30什麼的去調整倍數的問題,因為現金要多少是用現金流決定的,我已經說了外部槓桿只要現金打得過就沒上限54F 10/06 21:32
推 : 每日再平衡跟每月再平衡(期貨到月轉倉)差異大概2-5% 有大到不能接受嗎
我就說了外部槓桿你愛掛多少是每個人開心57F 10/06 21:32
我就說了外部槓桿你愛掛多少是每個人開心57F 10/06 21:32
推 : 凱利不是本來就在討論內槓嗎?60F 10/06 21:33
→ : 你愛掛1000倍 你也就把掛來的算入池子總額去看就好你本金1萬 掛來999萬 你池子就1000萬啊61F 10/06 21:33
→ : 而且你說沒有差很多我完全不同意,就拿我之前的例子來講,月薪10萬資產1萬的人竟然不能貸款200萬投資,只能貸款6000元,只因為你說的1.6倍槓桿,這差異能說不大?63F 10/06 21:34
→ : 你用期貨月平衡模擬正二/三 差別不會大到不能接受我哪有這樣說 你說的例子月薪還我都回答不用算槓桿以前文章往前翻 有人問貸款我都問清楚月薪還與否67F 10/06 21:35
推 : 我覺得有點抬槓了,你貸款兩百萬一樣可以8:2自己調整內部槓桿啊,不然每個人現金流都不一樣要怎麼討論70F 10/06 21:36
→ : 這件事我一開始就有說 我看法跟你明明就一樣73F 10/06 21:36
推 : 這篇就再劃分的更細緻 但怎麼做本來就是依據個人能力調整74F 10/06 21:38
推 : 要區分內部 外部槓桿沒問題,但有點無限上綱了,重點應該還是在買入後市場內的曝險有多少,不是單純用槓桿簡化76F 10/06 21:39
推 : 我認為原文討論的就是總曝險/總資金的最佳槓桿倍率。至於你的總資金有多多少是借來的並不在原文的討論範圍。79F 10/06 21:40
→ : 這也能吵 你們自己約線下PK好嗎82F 10/06 21:40
推 : 我覺得版主說的正確,但舉例有點鑽牛角尖83F 10/06 21:40
推 : 月薪10萬資產1萬的例子非常有趣84F 10/06 21:42
推 : 第一步韓信點兵把錢通通借來 第二步下160%曝險85F 10/06 21:43
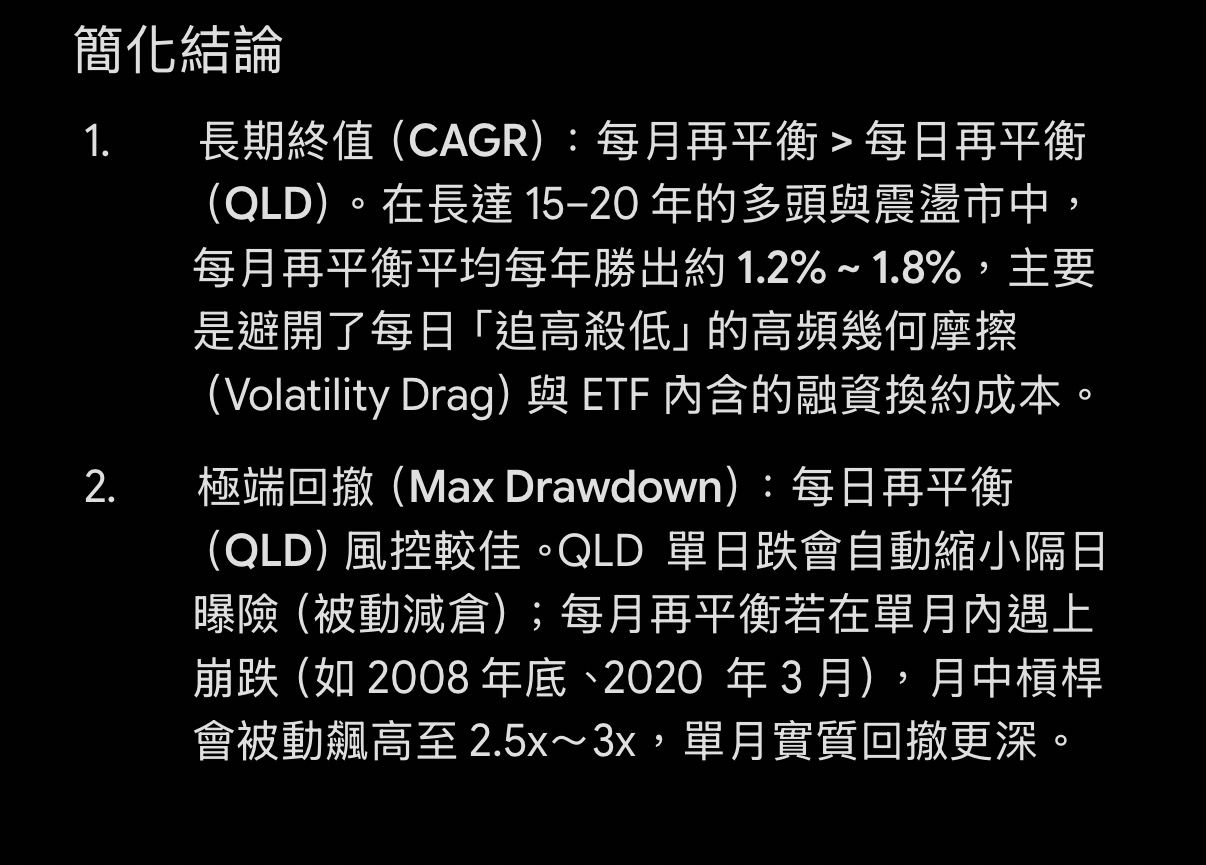
→ : 如果要扣掉借款只算淨資產,那槓桿率當然更高88F 10/06 21:43
→ : 報酬略高但回撤更激烈 但這是只有大崩之後才用得到 所以月平衡來模擬正三沒壞處89F 10/06 21:43
→ : 但我理解一貓大只是在講第二步91F 10/06 21:44
推 : 月薪10萬,資產1萬,這種人會投資?92F 10/06 21:44
→ : 至於2以下 目前就現金/正二 等吸收壁手動打入錢 沒有更好的工具93F 10/06 21:44
→ : 這才不是無限上綱,兩個就是不同的東西,數學的內部結構完全不同,風險也完全不同,照這張表,本身沒有資產的人連1塊錢都沒辦法貸款,連這種問題都無法處理,這張表有何意義,就算算出了內部槓桿,問題是就沒有相應倍數的ETF可以買啊,那這張表要幹嘛,用自有現金調整?錯,只要商品正確,現金就是All in,哪有什麼調整的問題呢?算了,言盡於此,陪小孩了95F 10/06 21:45
推 : 長期是拿每日1.4倍..實際上是3倍報酬指 根本值得
你自己跑一下回測就知道最佳槓桿能跑出該報酬倍數的更多
台股長期最佳約2 結果就是3倍報酬指數
槓桿etf最佳槓桿率就能從凱利公式推出來 錯誤在哪222F 10/07 00:00
你自己跑一下回測就知道最佳槓桿能跑出該報酬倍數的更多
台股長期最佳約2 結果就是3倍報酬指數
槓桿etf最佳槓桿率就能從凱利公式推出來 錯誤在哪222F 10/07 00:00
推 : 論述清楚推227F 10/07 00:02
推 : 蜈蚣教想最大化80年後期望財富 同時控制最大回撤
最佳化CAGR 賣股票只為了再平衡228F 10/07 00:07
最佳化CAGR 賣股票只為了再平衡228F 10/07 00:07
--
--
(gomow.): Re: [心得] 正二動態槓桿檢查表 - Stock板