作者
標題 Re: [心得] 從香儂惡魔探討台股一倍曝險
時間 Wed Oct 28 02:43:23 2026
標題 Re: [心得] 從香儂惡魔探討台股一倍曝險
時間 Wed Oct 28 02:43:23 2026
本篇以2000到2008年的極端空頭市場來回測,得出50%正二+50%短債勝過100%正二的結論
,這個歷史回測的數據本身沒有問題。
不過,這裡反而又出現了需要思考關於比較基準的邏輯問題。
1. 贏的原因是因為再平衡,還是單純因為曝險較低?
50/50的實質大盤曝險是 100%;而100正二的實質曝險是 200%。
在2000年到2008年這種空頭市場,曝險100%的人,績效勝過曝險200%的人,這其實是理所
當然的數學結果。
與其說是再平衡機制增加了報酬,不如說是因為空頭時曝險減半,所以少賠非常多。
2. 真正公平的對照組,應該是100%0050
如果要驗證50/50正二的再平衡是否真的能像香農惡魔那樣,在震盪中洗出額外的超額報
酬,那麼公平的對照組,不應該是拿去跟200%曝險的正二比,而是應該跟同樣是100%曝險
的0050比。
酬,那麼公平的對照組,不應該是拿去跟200%曝險的正二比,而是應該跟同樣是100%曝險
的0050比。
這就衍生出一個值得探討的問題:
在身處2000到2008年那種深不見底且伴隨劇烈震盪的空頭行情中,50/50 的再平衡操作,
本質上就是「不斷拿相對保值的現金/短債,去低接滿身是血、不斷產生槓桿耗損的正二
」。
本質上就是「不斷拿相對保值的現金/短債,去低接滿身是血、不斷產生槓桿耗損的正二
」。
如果遇到那種行情的路徑,真的有把握靠你所謂的再平衡機制,跑贏單純買進持有100%00
50嗎?
資產配置與控制曝險絕對是好事,能讓我們在股災中活下來。
但把因為曝險低而少賠,解讀成再平衡能克服槓桿耗損並增加報酬,在邏輯上可能需要再
多一些驗證。
--
※ 發信站: 批踢踢實業坊(ptt.cc), 來自: 49.215.59.129 (臺灣)
※ 作者: rfynw 2026-10-28 02:43:23
※ 文章代碼(AID): #1guF3DR7 (Stock)
※ 文章網址: https://www.ptt.cc/bbs/Stock/M.1793126605.A.6C7.html
※ 同主題文章:
10-23 14:32
10-23 16:17
10-24 11:17
10-24 13:43
10-24 16:20
10-27 23:35
Re: [心得] 從香儂惡魔探討台股一倍曝險
10-28 02:43
10-28 03:56
10-28 18:14
推 : 你提到重點,跟誰比。在100%曝險下,其實50%正二再平衡,很難贏過100%原型buy and hold。所以,長期投資真的沒那麼複雜1F 10/28 02:52
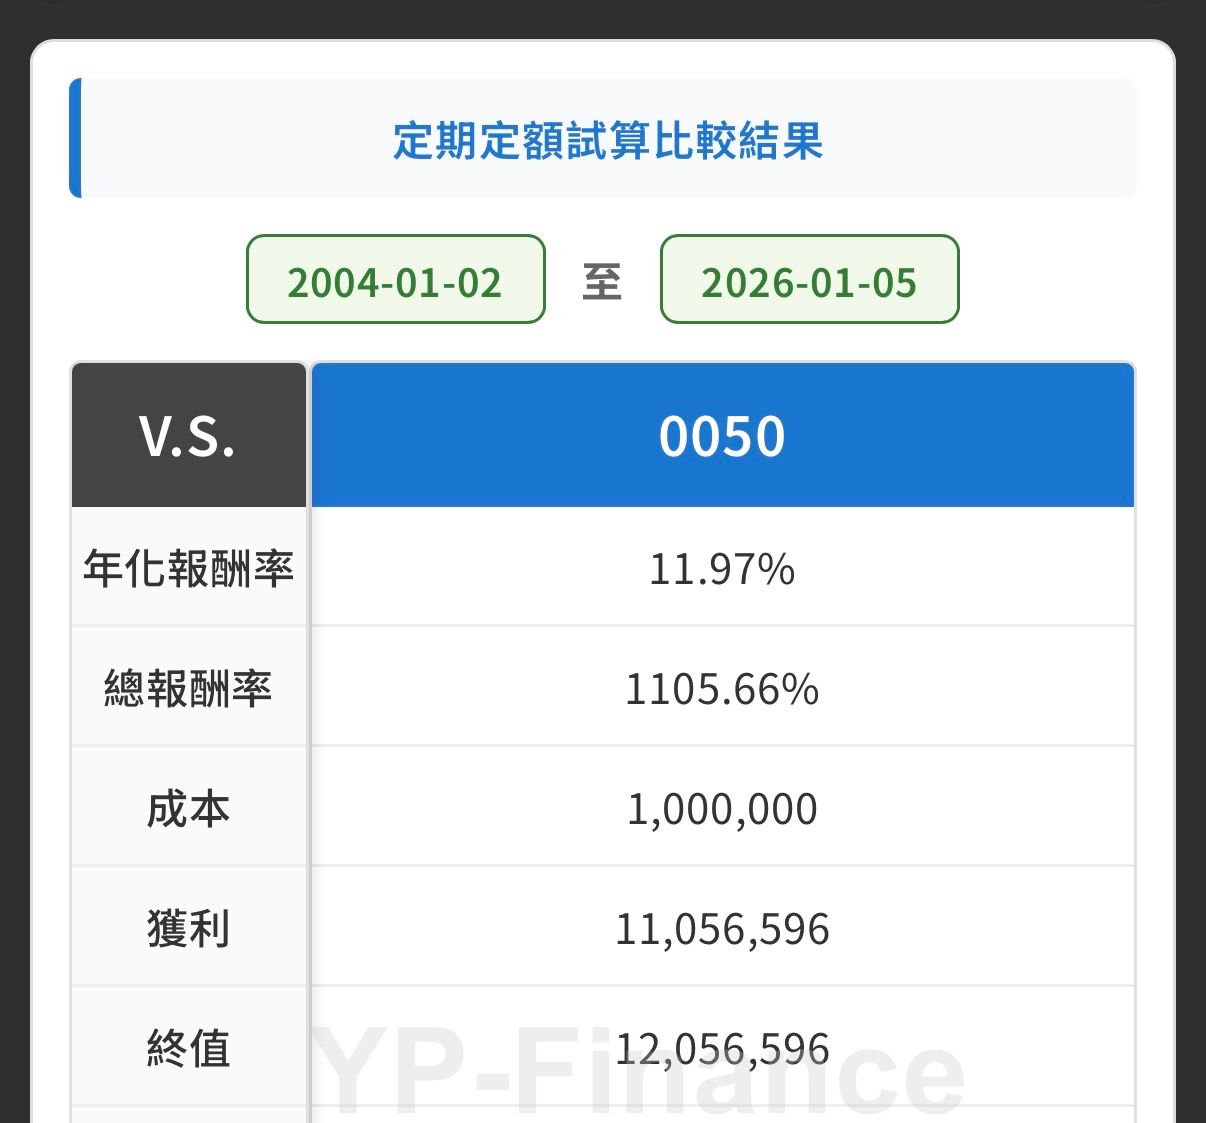
推 : 100%0050大概是1350萬 準確數字我要再看看
2000-2004 100萬剩70萬
https://i.mopix.cc/K1HitD.jpg
隨後0050正式成立 2004-2026/01 漲12-13倍
那就是70*13=910萬
因此等額曝險200萬就是1800萬
1700-1800左右
最重要是08-09 mmd -44%vs -34% 有效抑制跌幅
稍高的報酬+更低的波動
低波動乍看無意義 但拿來跟高追繳門檻的借款結合會產生化學變化
比方說理財貸 1000萬0050 買滿 MMD 44% 你手上剩560萬 續約有危險
但如果是500正二 下跌71% 然後再平衡借178萬 補到323萬4F 10/28 03:02
2000-2004 100萬剩70萬
https://i.mopix.cc/K1HitD.jpg
隨後0050正式成立 2004-2026/01 漲12-13倍
那就是70*13=910萬
因此等額曝險200萬就是1800萬
1700-1800左右
最重要是08-09 mmd -44%vs -34% 有效抑制跌幅
稍高的報酬+更低的波動
低波動乍看無意義 但拿來跟高追繳門檻的借款結合會產生化學變化
比方說理財貸 1000萬0050 買滿 MMD 44% 你手上剩560萬 續約有危險
但如果是500正二 下跌71% 然後再平衡借178萬 補到323萬4F 10/28 03:02
推 : 大道至簡,越簡單越好,人性不易克服19F 10/28 04:01
→ : 這樣只動用67%的額度 並且有更大的曝險
被追繳的可能也更低20F 10/28 04:01
被追繳的可能也更低20F 10/28 04:01
--
作者 rfynw 的最新發文:
- 30F 18推
![]() 標的:soxl 分類:多 分析/正文: 上一篇文在這邊 進場原因如下: 基本面:台積電營收月月創新高,AI前景仍值得期待 技術面:大盤高點至今已修正10%、指數半年線有撐,且月季線仍維持多頭排列,相 …34F 25推 1噓
- 21F 10推
![]() 這兩篇看下來,個人認為m大的數學推導比較正確,點出了槓桿投資人的盲點。 原po想用香農惡魔來證明再平衡可以白嫖波動紅利,但這在正二(或其他槓桿ETF)上 是個致命的誤會。 回文的算式很清楚:同樣經歷 …93F 25推 1噓
![]() 上一篇完整進出場的文章在這裡,後面都有持續更新每次的操作,但怕洗版所以都更新在 同一篇,這次獲利了結算是告一段落所以直接發新的一篇 k/M.1785834503.A.409.html?from=mo …26F 22推


點此顯示更多發文記錄